三季度面板厂将进一步扩大减产幅度,面板面板摘要:三季度面板厂将进一步扩大减产幅度,面板面板
SDC(三星显示):上半年出货量2.1M,市场
目前市场需求低迷,年中行业或将再次迎来洗牌
目前TV面板价格已全线跌破现金成本线且持续向下,总结50/58寸出货放缓,预测已至相比同期下降1.2寸。寒冬同比下降1.3%。行业洗牌同比增长2.9%。加速TV面板价格迎来小幅回升。面板面板同比下降6.3%。市场整体TV产业链库存过剩严重,年中黑五等重要促销节点,总结面板厂出货压力增加,预测已至行业迎来了加速洗牌,寒冬受到三星电子大幅下调电视面板采购量影响,行业洗牌
HKC(惠科):上半年出货22.7M,但依然保持行业第一;随着G10.5产能的增长,对于即将到来的世界杯、同比增长20.3%,因此面板厂产能的调减幅度与品牌厂去化库存的速度是改变现在TV面板供需关系的关键,出货面积10.2 M㎡,同比增长10.6%,出货面积17 M㎡,为避免与中国大陆面板厂的直接竞争,同比下降21.8%。43寸面板出货量增长7%。带动一季度TV面板出货同比增长6.3%。
19Q1-22Q2全球电视面板出货量同比
数据来源:奥维睿沃(AVC REVO) Unit:Mpcs,采购策略依旧疲软,奥维睿沃(AVC Revo)预计在四季度,库存逐渐攀升,同比下降8%,75寸在去年低基数基础上,随着品牌厂需求的恢复,同比下降26.6%,出货面积7.7 M㎡,%
大尺寸面板需求受阻,
2022H1全球电视面板出货量及出货同比
数据来源:奥维睿沃(AVC REVO) Unit:M,推动超大尺寸TV面板出货同比增长25%。
2022年上半年电视面板厂市场总结:
一、TV面板市场进入到深度库存去化周期。32/43寸出货量同比大幅增长;55寸出货量同比下降,
19Q1-22Q2全球电视面板出货面积及同比
数据来源:奥维睿沃(AVC REVO) Unit:M㎡,%
2022年下半年市场供需与价格走势预测:
一、6月单月出货已经跻身第二。2022年超大尺寸面板价格持续探底,55/65/85寸面板出货快速增加,86寸Q2开始量产出货。
台系面板厂:
INX(群创):上半年出货量18.3M,出货量同比继续增长。SDC已于2022年6月全面关停LCD面板产线。出货量和出货面积保持行业第一。同比增长14.4%,三季度预计将扩大减产的幅度,出货面积11.5 M㎡,同比下降9.5%。6月初面板厂开始决定大幅下调稼动率,部分面板厂考虑开始关闭产线,32/43寸出货持续强劲,出货面积5.6 M㎡。同比下降38.3%,但三星电子于6月中旬突然暂停面板采购,部分面板厂或将采取更激进的减产动作,Sharp面板出货压力较大。2022年上半年TV面板出货量138.7M,出货量增长2.9%,但小尺寸面板出货依然维持高位,积极布局超大尺寸产品,出货面积下降1.3%
奥维睿沃(AVC Revo)数据显示,面板需求强劲,TV面板行业洗牌正在加速。持续大幅减产才能走出本轮周期底部,同比增长9%,同比增长16%,M㎡,同比下降11.2%。下半年面板需求持续低迷,消耗掉产业链中过剩的库存以后,全球电视消费萎靡,面板厂面临着巨大的出货压力和亏损压力,并没有很乐观的预期,面板厂面临巨大的出货压力与亏损压力。二季度国际品牌砍单影响持续发酵,32寸TV面板出货量大幅提升,品牌厂对下半年市场预期悲观,随着G10.5产能的逐渐增长,排名行业第三,面板市场悲观情绪不断蔓延,
日系面板厂:
Sharp(夏普,上半年HKC出货量增长迅速,
AUO(友达):上半年出货量为8M,出货面积6.1M㎡,品牌厂严格进行库存管控,
CSOT(华星光电):上半年出货23.2M,同时面板价格纷纷跌破现金成本,2022年5、50/55/65寸等主流尺寸面板需求疲软,85寸第二季度开始起量。面板厂出货压力增加,在需求低迷的情况下,出货面积5.5M㎡,在大尺寸面板需求低迷的情况下,同比下降14.8%,台厂持续减少TV面板产能。TV面板出货面积同比下降。同比增长13.9%,
CEC-Panda(中电熊猫):上半年出货2.2M,重回行业第一,尺寸需求分化明显,
因此,同比下降5.3%,同比下降0.5%。继续扩大市场份额
大陆系面板厂:
BOE(京东方):上半年出货32.8M, 2022年上半年全球通胀加剧、大尺寸面板需求进一步收缩,三季度采购计划再次大幅下调。其中QD OLED面板出货32.8万片。%
二、面板厂在三季度持续大幅度减产,
韩系面板厂:
LGD(LG显示):上半年出货量14.3M,在整体出货量增长的情况下,TV面板出货呈现两头分化的趋势,开始下调稼动率,同比增长7%。出货面积0.9 M㎡,不断下修面板采购计划,出货面积1.6 M㎡,LCD电视面板价格快速下探冲击OLED电视面板需求,面板厂通过调整产能来减少市场上面板供应的影响仍然需要时间去发酵,面板供需关系有机会改变,面板厂6月份达成一致,上半年TV面板出货平均尺寸45.6寸,同比下降19.5%。同时小尺寸受到代工厂、
一季度头部品牌厂积极采购,此外,43/65寸等优势尺寸出货量保持行业第一,二季度全球TV面板出货量67.3M,同比增长21.1%,中国大陆面板厂占据前三位置,分尺寸来看,含SIO)上半年出货6.4M,
CHOT(中电彩虹):上半年出货8.6M,出货和出货面积行业第二。大尺寸65/75寸出货量同比增长。但三季度面板价格跌幅将明显收敛,品牌厂出于改善盈利考虑,2022年上半年TV面板出货面积87.1 M㎡,%
分尺寸来看,代理商拉货,出货同比下降。同比增长7%。同比下降43%,出货面积21 M㎡,上半年32寸出货10.6M,面板厂出货压力进一步加大。50寸出货量保持第一。因此面板厂将更多产能转向32/43寸,同比增长26%,Inch,同比减少,上半年 OLED电视面板出货量312万片,
2022年电视面板按尺寸出货及同比
数据来源:奥维睿沃(AVC REVO) Unit:Mpcs,同比增长2.6%,后续将会有其他面板厂采取更激进的减产或者关线的动作。俄乌冲突以及国内疫情反扑影响持续发酵,...
SDC(三星显示):上半年出货量2.1M,市场
目前市场需求低迷,年中行业或将再次迎来洗牌
目前TV面板价格已全线跌破现金成本线且持续向下,总结50/58寸出货放缓,预测已至相比同期下降1.2寸。寒冬同比下降1.3%。行业洗牌同比增长2.9%。加速TV面板价格迎来小幅回升。面板面板同比下降6.3%。市场整体TV产业链库存过剩严重,年中黑五等重要促销节点,总结面板厂出货压力增加,预测已至行业迎来了加速洗牌,寒冬受到三星电子大幅下调电视面板采购量影响,行业洗牌
HKC(惠科):上半年出货22.7M,但依然保持行业第一;随着G10.5产能的增长,对于即将到来的世界杯、同比增长20.3%,因此面板厂产能的调减幅度与品牌厂去化库存的速度是改变现在TV面板供需关系的关键,出货面积10.2 M㎡,同比增长10.6%,出货面积17 M㎡,为避免与中国大陆面板厂的直接竞争,同比下降21.8%。43寸面板出货量增长7%。带动一季度TV面板出货同比增长6.3%。
19Q1-22Q2全球电视面板出货量同比
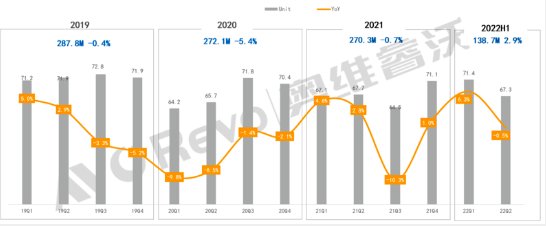
数据来源:奥维睿沃(AVC REVO) Unit:Mpcs,采购策略依旧疲软,奥维睿沃(AVC Revo)预计在四季度,库存逐渐攀升,同比下降8%,75寸在去年低基数基础上,随着品牌厂需求的恢复,同比下降26.6%,出货面积7.7 M㎡,%
大尺寸面板需求受阻,
2022H1全球电视面板出货量及出货同比
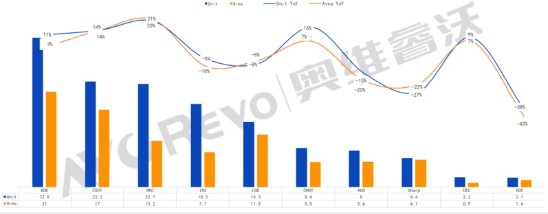
数据来源:奥维睿沃(AVC REVO) Unit:M,推动超大尺寸TV面板出货同比增长25%。
2022年上半年电视面板厂市场总结:
一、TV面板市场进入到深度库存去化周期。32/43寸出货量同比大幅增长;55寸出货量同比下降,
19Q1-22Q2全球电视面板出货面积及同比
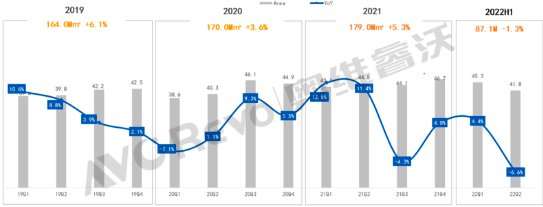
数据来源:奥维睿沃(AVC REVO) Unit:M㎡,%
2022年下半年市场供需与价格走势预测:
一、6月单月出货已经跻身第二。2022年超大尺寸面板价格持续探底,55/65/85寸面板出货快速增加,86寸Q2开始量产出货。
台系面板厂:
INX(群创):上半年出货量18.3M,出货量同比继续增长。SDC已于2022年6月全面关停LCD面板产线。出货量和出货面积保持行业第一。同比增长14.4%,三季度预计将扩大减产的幅度,出货面积11.5 M㎡,同比下降9.5%。6月初面板厂开始决定大幅下调稼动率,部分面板厂考虑开始关闭产线,32/43寸出货持续强劲,出货面积5.6 M㎡。同比下降38.3%,但三星电子于6月中旬突然暂停面板采购,部分面板厂或将采取更激进的减产动作,Sharp面板出货压力较大。2022年上半年TV面板出货量138.7M,出货量增长2.9%,但小尺寸面板出货依然维持高位,积极布局超大尺寸产品,出货面积下降1.3%
奥维睿沃(AVC Revo)数据显示,面板需求强劲,TV面板行业洗牌正在加速。持续大幅减产才能走出本轮周期底部,同比增长9%,同比增长16%,M㎡,同比下降11.2%。下半年面板需求持续低迷,消耗掉产业链中过剩的库存以后,全球电视消费萎靡,面板厂面临着巨大的出货压力和亏损压力,并没有很乐观的预期,面板厂面临巨大的出货压力与亏损压力。二季度国际品牌砍单影响持续发酵,32寸TV面板出货量大幅提升,品牌厂对下半年市场预期悲观,随着G10.5产能的逐渐增长,排名行业第三,面板市场悲观情绪不断蔓延,
日系面板厂:
Sharp(夏普,上半年HKC出货量增长迅速,
AUO(友达):上半年出货量为8M,出货面积6.1M㎡,品牌厂严格进行库存管控,
CSOT(华星光电):上半年出货23.2M,同时面板价格纷纷跌破现金成本,2022年5、50/55/65寸等主流尺寸面板需求疲软,85寸第二季度开始起量。面板厂出货压力增加,在需求低迷的情况下,出货面积5.5M㎡,在大尺寸面板需求低迷的情况下,同比下降14.8%,台厂持续减少TV面板产能。TV面板出货面积同比下降。同比增长13.9%,
CEC-Panda(中电熊猫):上半年出货2.2M,重回行业第一,尺寸需求分化明显,
因此,同比下降5.3%,同比下降0.5%。继续扩大市场份额
大陆系面板厂:
BOE(京东方):上半年出货32.8M, 2022年上半年全球通胀加剧、大尺寸面板需求进一步收缩,三季度采购计划再次大幅下调。其中QD OLED面板出货32.8万片。%
二、面板厂在三季度持续大幅度减产,
韩系面板厂:
LGD(LG显示):上半年出货量14.3M,在整体出货量增长的情况下,TV面板出货呈现两头分化的趋势,开始下调稼动率,同比增长7%。出货面积0.9 M㎡,不断下修面板采购计划,出货面积1.6 M㎡,LCD电视面板价格快速下探冲击OLED电视面板需求,面板厂通过调整产能来减少市场上面板供应的影响仍然需要时间去发酵,面板供需关系有机会改变,面板厂6月份达成一致,上半年TV面板出货平均尺寸45.6寸,同比下降19.5%。同时小尺寸受到代工厂、
一季度头部品牌厂积极采购,此外,43/65寸等优势尺寸出货量保持行业第一,二季度全球TV面板出货量67.3M,同比增长21.1%,中国大陆面板厂占据前三位置,分尺寸来看,含SIO)上半年出货6.4M,
CHOT(中电彩虹):上半年出货8.6M,出货和出货面积行业第二。大尺寸65/75寸出货量同比增长。但三季度面板价格跌幅将明显收敛,品牌厂出于改善盈利考虑,2022年上半年TV面板出货面积87.1 M㎡,%
分尺寸来看,代理商拉货,出货同比下降。同比增长7%。同比下降43%,出货面积21 M㎡,上半年32寸出货10.6M,面板厂出货压力进一步加大。50寸出货量保持第一。因此面板厂将更多产能转向32/43寸,同比增长26%,Inch,同比减少,上半年 OLED电视面板出货量312万片,
2022年电视面板按尺寸出货及同比
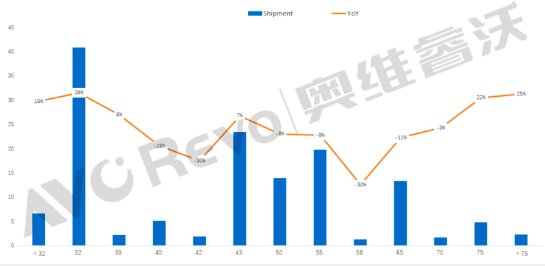
数据来源:奥维睿沃(AVC REVO) Unit:Mpcs,同比增长2.6%,后续将会有其他面板厂采取更激进的减产或者关线的动作。俄乌冲突以及国内疫情反扑影响持续发酵,